放大资金,增加盈利可能
配资是一种为投资者提供杠杆资金的金融服务!
配资是一种为投资者提供杠杆资金的金融服务!
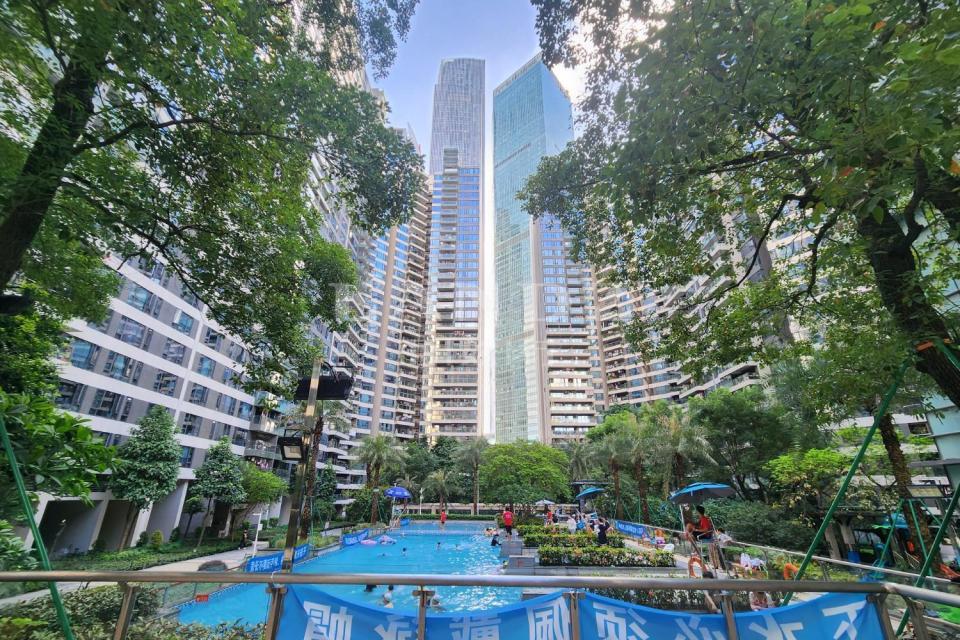
珠江新城嘉裕公馆一套123平方米的高楼层南向三房,年初挂牌1380万,买家坐下来谈价,业主直接反价100万,1480万成交,单价突破12万/平方米。 同一时间段,30公里外的增城恒大山水城,一套80平方米两房以55.5万成交,单价6924元/平方米,价格回到2010年的开盘水平。
这两个画面发生在同一座城市、同一个半年里。
2026年4月30日,"穗八条"正式施行。 公积金双职工最高可贷360万、卖旧买新单套补贴最高3万、国企收储二手房试点、房票安置扩围。
半年跑下来,数据是这样的:
上半年广州一二手住宅合计成交84247套。 一手住宅成交30889套,成交面积348万平方米,同比增长2%,均价35436元/㎡,同比上涨4%;二手住宅成交53358套,成交面积534.87万平方米,同比下降约6%,均价24412元/㎡,同比下跌10.9%。
更关键的是价格拐点的信号。 国家统计局数据显示,广州一、二手房价连续4个月环比上涨。 6月单月,全市一手商品房网签面积92.55万平方米,同比增长9.9%;二手住宅成交面积91.82万平方米,同比增长3.7%。 截至6月末,全市一手住宅去化周期15.3个月,环比再缩短0.3个月。
新华网援引广州市住建局的数据,上半年全市一手商品房网签面积507.86万平方米,同比增长10%。
把这组数据翻译成大白话:成交量回来了,去化周期缩短了,环比连涨4个月:"止跌企稳"四个字,站得住。
但"企稳"两个字底下,藏着的是一道越来越深的裂缝。
第一太平戴维斯华南区董事总经理吴睿在接受网房产采访时,把当下广州楼市的格局定义为"K型分化":一头是刚需端300万以下一手住宅网签占比64.5%,另一头是2000万以上高端住宅成交114套、同比增长44%,3000万以上总价段成交73套、同比增长170.4%。
把"K型"落到具体板块上,就是三个完全不同的市场:
️ 核心区:业主收回优惠
中心区(天河、海珠、荔湾)上半年来访同比+36%,认购同比+59%,是全市唯一高增长板块。 天河一手住宅成交34.43万㎡,同比增幅47%;千万级及以上豪宅成交716套,占全市同类产品的40.1%。
珠江新城的新增挂牌量从巅峰期的近500套骤降至不足百套,一套房子同时三四组客户在看,业主议价空间从5%-8%缩小到2%-3%。 保利心语112㎡三房以870万成交,单价超7.7万/㎡,创下近一年成交单价新高;相比去年12月同户型750万的成交价,三个月跳涨120万。
近郊:靠政策拉,靠产业撑
黄埔一手住宅成交52.26万㎡,同比增幅51%,主要靠房票政策拉动,是全市成交量最大的区域之一。 番禺万博、白云新城、黄埔科学城有产业支撑,"好房子"建设试点优先在这些区域落地,公积金贷款上浮政策(好房子可多贷20万)直接降低了购房门槛。
但近郊的问题是大供应量带来的去化压力:黄埔去化周期24.5个月,番禺24.1个月。
远郊:以价换量到麻木
增城单个区域库存280万㎡,去化周期超过25个月,是全市去化压力最大的板块。 房天下最新数据显示,2026年8月增城增江商圈二手均价8597元/㎡,从1月的8894元/㎡一路阴跌下来。
南沙、从化的情况类似。 克而瑞数据显示,2026年上半年一手住宅均价34684元/㎡,二手均价23889元/㎡,一二手价差扩大至10795元/㎡:而2023年这个价差只有3963元/㎡。
这条不断扩大的剪刀差说明一件事:新房靠品质溢价,二手靠降价换量,两个市场正在往相反方向走。
很多人误以为政策落地半年,全城应该普涨。 真实情况是:穗八条的作用,是把"卖旧买新"的置换链条打通了。
5月新房网签冲到近一年最高点,白云区等政策落地首周重点楼盘到访量环比激增77%,上半年月均二手看房9.1万人次,高于去年同期的8.6万。 这些脉冲效应的受益者,主要是核心区和近郊有真实改善需求的买家:他们卖掉了外围的房子,把钱搬到了中心和近郊的好房子里。
吴睿的判断是:"短期脉冲效应已经释放了大部分,政策驱动型回暖在市场数据上已经有所体现"。
这也是为什么增城、南沙的业主感受不到暖意。 他们的房子不在置换链条的终点,而在起点:是要被卖掉、被置换掉的那一环。 当链条另一端的核心区次新盘在抢客,这一端的远郊盘就只能继续降价。
克而瑞的数据印证了这种双重分化格局:外围一手放量、中心二手活跃。 一手住宅成交主要集中在增城、番禺、黄埔等外围片区,以刚需、刚改房源走量为主;而越秀等中心城区新房供应稀缺,居住需求主要通过二手房市场满足,天河等核心片区的高端新房逆势热销。
上半年广州二手均价同比跌10.9%,回到两年前水平。 但这个平均数对珠江新城的业主和增城的业主都不公平:前者觉得指数低估了自己的跳涨,后者觉得指数没充分反映自己的腰斩。
判断自己手上的房子属于哪一边,看四个维度就够了:
是否在核心产业辐射圈内。 天河马场地块年初以236亿成交刷新广州地王纪录,楼面价逼近9万/㎡,这个信号释放后,周边二手业主的心态从"急于套现"转向"惜售待涨"。 有产业、有总部、有税收的板块,房价有锚。
楼龄是否在15年内。 珠江新城跳涨的那批成交,集中在嘉裕公馆、保利心语、中海花城湾这类次新盘。 老破小哪怕在核心区,也享受不到这轮红利。
到地铁三号/八号/十八号线的步行距离。 这是天河海珠越秀上班族的真实通勤底线,800米是个隐性门槛。
挂牌时长和业主心态。 珠江新城核心区新增挂牌从近500套降到不足百套,这是卖方市场的前兆;而增城部分小区成交周期超过260天,这是买方市场的事实。
二手市场已经成为承接居住需求的主力,上半年二手成交占比超六成。 "卖一买一"链条的活跃度,比任何均价数据都更能反映真实的市场景气度。
这句话听起来像口号,但拆开看全是数据支撑。
核心区次新盘业主议价空间已经缩小到2%-3%,意味着留给买家的"底"非常薄;远郊盘看似降价空间大,但增城部分房源成交周期266天,接盘的人要考虑的不是"还能便宜多少",而是"几年后谁来接我的盘"。
中指研究院的判断是,分化将成为广州楼市中长期常态,核心与外围的价差持续拉大。
对于不同需求的买家,路径是完全分开的:
自住刚需,盯紧楼龄15年内、步行800米到地铁三号线/八号线/十八号线、挂牌超180天、业主肯让5%-8%的次新盘。 月供压到家庭流水35%以内,留得住应急金再签字。
卖一买一置换,先拿新房认购书再放二手,别双向赌。 卖旧买新补贴、国企收储、带押过户三条通道能叠着用。 增城换珠江新城是换赛道,不是换房子。
纯投资,除了珠江新城、琶洲、金融城极少数稀缺盘,大多数二手租金回报率1.5%-2%,跑输理财还占流动性。 远郊"房价腰斩"的瓜别接,接了就是下一个挂266天卖不出的案例。
穗八条给广州楼市的,从来不是一张狂欢门票,而是一把筛子。
它把有产业、有地铁、有学位的板块筛到上面,把纯概念、纯远郊、纯投资客堆出来的盘子筛到下面。 上半年84247套的总成交量告诉我们市场还在运转,但珠江新城业主反价100万、增城业主降价到6924元/㎡告诉我们,这座城市里的钱正在重新选边站队。
广州永远奖励那些看清单盘流动性、不为均价幻觉买单、留得住现金流的人。 底只有一个,好货有一堆人抢,烂货底下面还有地下室:这句话在2026年的广州,比任何时候都更真实。
富灯网配资提示:文章来自网络,不代表本站观点。